Veel verenigingen kijken vooral bij de begroting en de jaarrekening naar hun financiën. Een financiële cyclus verbindt juist het hele jaar en maakt eerder handelen mogelijk.
Het financiële jaar van een sportvereniging verloopt zelden gelijkmatig. Aan het begin van het seizoen komt vaak een groot deel van de contributie binnen. Later volgen de huur, bondsafdrachten, energiekosten, trainersvergoedingen en uitgaven voor activiteiten. Tegen het einde van het boekjaar wordt duidelijk wat het resultaat werkelijk is en legt het bestuur verantwoording af aan de leden.
Toch wordt er binnen veel verenigingen pas echt naar de financiën gekeken bij het opstellen van de begroting en de jaarrekening. De maanden daartussen lijken één lange uitvoeringsperiode. Dat maakt het moeilijker om afwijkingen tijdig te herkennen en gericht te handelen.
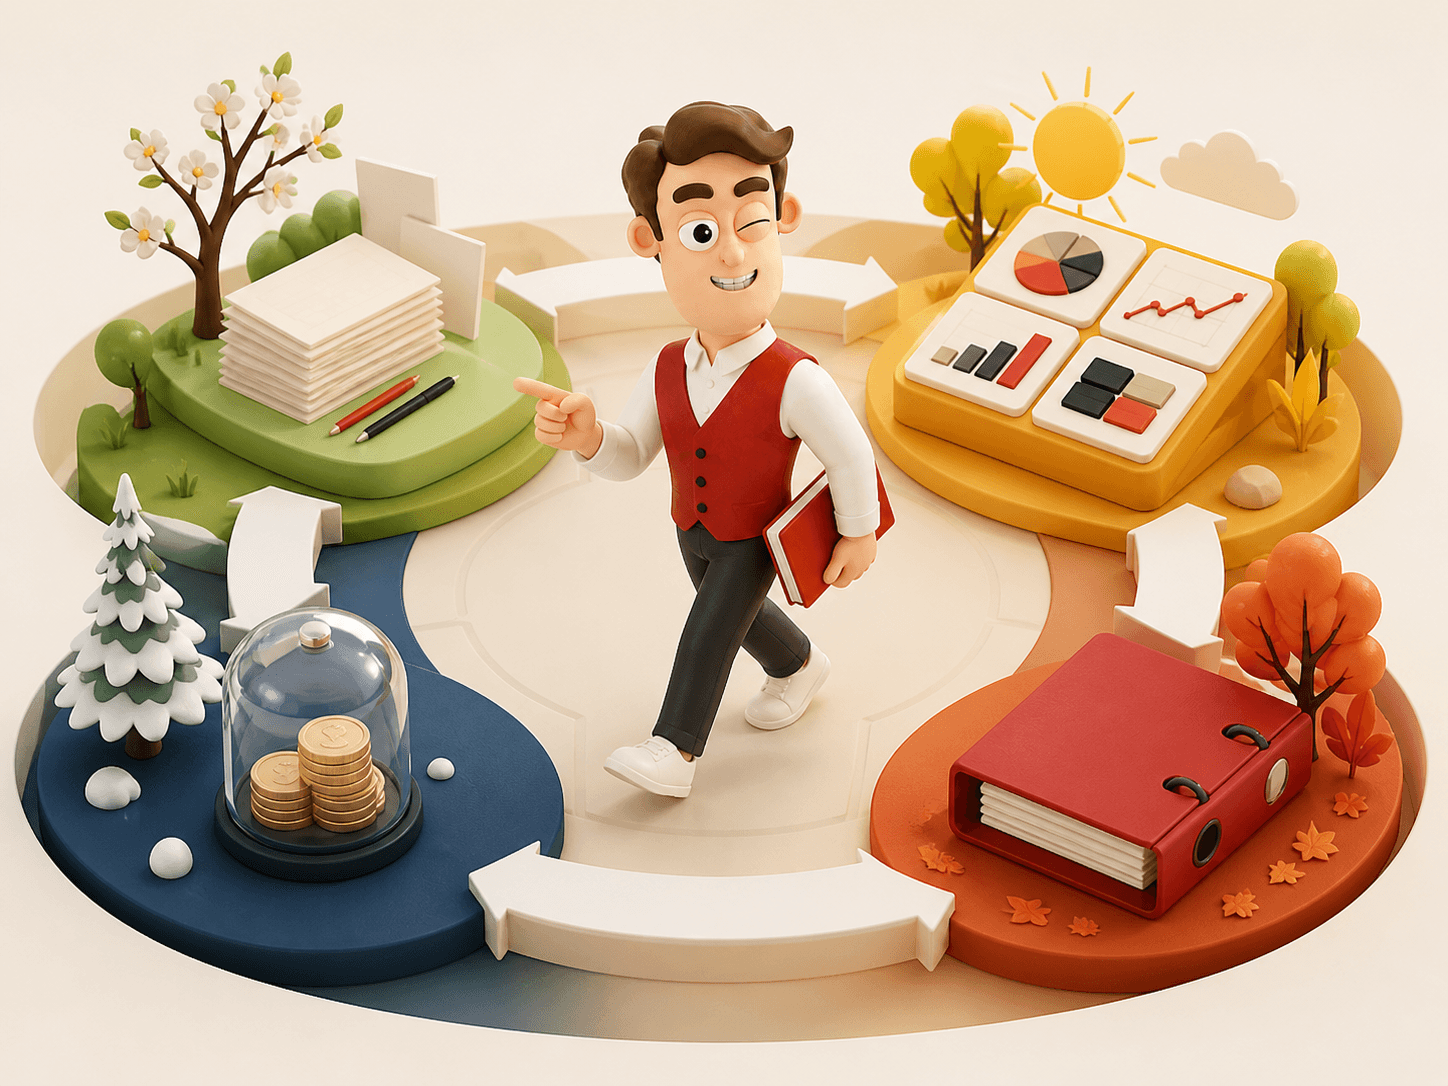
Een financiële cyclus deelt het jaar op in vier herkenbare fases. Iedere fase heeft een eigen doel, vragen en acties. Tegelijk staan de fases niet los van elkaar: wat je begroot, moet je gedurende het jaar volgen en aan het einde evalueren. De lessen uit de afsluiting vormen vervolgens weer de basis voor de volgende begroting.
Fase 1: begroten – kiezen en aannames maken
De begroting is meer dan een overzicht van verwachte inkomsten en uitgaven. Het is de financiële vertaling van wat de vereniging het komende jaar wil bereiken. Welke activiteiten organiseren we? Welke kosten verwachten we? Welke inkomsten zijn realistisch? En hoeveel willen we reserveren voor toekomstige investeringen of onderhoud?
Een goede begroting maakt de onderliggende aannames zichtbaar. Denk aan het verwachte ledenaantal, de hoogte van de contributie, kantineopbrengsten, energieprijzen en beschikbare subsidies. Daardoor weet het bestuur niet alleen wat er is begroot, maar ook waarom. Als een aanname later verandert, is sneller duidelijk wat daarvan het financiële gevolg kan zijn.
Betrek commissies en andere verantwoordelijken bij de voorbereiding. Zij weten welke activiteiten en uitgaven eraan komen. De penningmeester brengt deze informatie samen, maar de begroting is een plan van de hele vereniging.
Fase 2: seizoensstart – grip op cash en verplichtingen
Bij veel sportverenigingen is het banksaldo kort na de contributie-inning relatief hoog. Dat voelt comfortabel, maar kan een vertekend beeld geven. Een groot deel van dat geld is nodig voor kosten die pas later in het seizoen worden betaald. Ook kunnen bedragen al bestemd zijn voor onderhoud, belastingen of andere verplichtingen.
Daarom staat in deze fase de liquiditeit centraal: heeft de vereniging op ieder moment voldoende geld om haar rekeningen te betalen? Een eenvoudige cashflowprognose laat per maand zien wanneer geld binnenkomt en wanneer het de rekening verlaat. Zo wordt zichtbaar of het huidige banksaldo werkelijk ruimte biedt of vooral nodig is om komende verplichtingen op te vangen.
De belangrijkste vragen zijn:
- Welk deel van het banksaldo is vrij beschikbaar?
- Welke grote betalingen komen er nog aan?
- Zijn alle begrote inkomsten al ontvangen?
- Is er voldoende buffer als inkomsten later binnenkomen of kosten tegenvallen?
Fase 3: gedurende het seizoen – vergelijken en bijsturen
Zodra het seizoen loopt, wordt zichtbaar of de begroting aansluit op de werkelijkheid. Zijn er minder leden dan verwacht? Blijven kantine- of sponsorinkomsten achter? Vallen energie- of personeelskosten hoger uit? Door periodiek de werkelijke cijfers met de begroting te vergelijken, hoeft de vereniging niet tot de jaarafsluiting te wachten om dit te ontdekken.
Niet iedere afwijking vraagt direct om ingrijpen. Eerst moet duidelijk zijn of deze incidenteel of structureel is. Een eenmalige reparatie heeft een ander effect dan een huurverhoging die ieder volgend jaar terugkomt. Kijk daarom niet alleen naar de cijfers tot nu toe, maar maak ook een actuele verwachting voor het einde van het boekjaar.
Vervolgens kan het bestuur gericht handelen: een uitgave uitstellen, extra inkomsten organiseren, een budget aanpassen of accepteren dat een bewuste beleidskeuze geld kost. Bijsturen betekent niet automatisch bezuinigen. Het betekent dat het bestuur tijdig en bewust kiest.
Fase 4: afsluiten en verantwoorden – leren en corrigeren
Na afloop van het boekjaar worden de cijfers afgesloten en verwerkt in de jaarrekening. Daarmee legt het bestuur verantwoording af over de financiële keuzes en resultaten. De kascommissie controleert de financiële verantwoording en rapporteert daarover aan de algemene ledenvergadering.
De afsluiting is echter niet alleen een terugblik. Juist hier liggen waardevolle lessen voor het volgende jaar. Welke afwijkingen kwamen voort uit verkeerde aannames? Welke inkomsten of kosten veranderen structureel? Is de financiële buffer nog passend? En zijn reserveringen voor toekomstige uitgaven daadwerkelijk opgebouwd?
Kijk daarbij naar drie verschillende onderdelen:
- Resultaat: waren de opbrengsten hoger of lager dan de kosten?
- Liquiditeit: kon de vereniging haar rekeningen gedurende het jaar op tijd betalen?
- Vermogen: is de financiële positie sterker of juist kwetsbaarder geworden?
Deze inzichten gaan mee naar de eerste fase van de nieuwe cyclus. Zo wordt de volgende begroting niet alleen gebaseerd op oude cijfers, maar ook op wat de vereniging heeft geleerd.
Herkennen maakt sneller handelen mogelijk
De waarde van de financiële cyclus zit niet in vier extra vergaderingen of ingewikkelde rapportages. Het gaat om een vast ritme waarin bestuur en penningmeester op het juiste moment de juiste vragen stellen. De exacte maanden kunnen per sport en vereniging verschillen, maar de volgorde blijft herkenbaar: plannen, de geldstromen bewaken, vergelijken en bijsturen, en ten slotte verantwoorden en leren.
Maak daarom aan het begin van ieder jaar een eenvoudige financiële kalender. Leg vast wanneer de begroting wordt voorbereid, wanneer het bestuur de realisatie en liquiditeitsprognose bespreekt, wanneer de administratie wordt afgesloten en wanneer de kascommissie haar controle uitvoert. Verdeel ook wie de benodigde informatie aanlevert en wie actie onderneemt bij afwijkingen.
De financiële cyclus maakt van financiën geen jaarlijks terugkerende eindcontrole, maar een doorlopend stuurmiddel. Wie de fase herkent, kan sneller handelen. En wie de fases met elkaar verbindt, maakt ieder financieel jaar sterker dan het vorige.
In welke fase bevindt jouw vereniging zich nu — en beschikt het bestuur over de informatie die juist in deze fase nodig is?